
Método 50-30-20: como organizar o orçamento familiar com IA

O salário entra, as contas são pagas e, quando a família percebe, quase não sobrou dinheiro. Com despesas espalhadas entre Pix, cartões, assinaturas e compras parceladas, entender para onde a renda foi pode dar mais trabalho do que parece.
O método 50-30-20 propõe uma organização simples: dividir a renda líquida entre necessidades, desejos e objetivos financeiros. Aplicativos com integração bancária e inteligência artificial podem ajudar a acompanhar essa divisão, desde que seus registros sejam conferidos.
Neste guia, você vai entender como aplicar o método 50-30-20 no orçamento familiar, quando adaptar os percentuais e o que ferramentas como Mobills e Organizze oferecem para diminuir o trabalho manual. A ideia é construir um orçamento que funcione na rotina, sem depender de uma fórmula rígida ou entregar todas as decisões à tecnologia.
O que é o método 50-30-20?
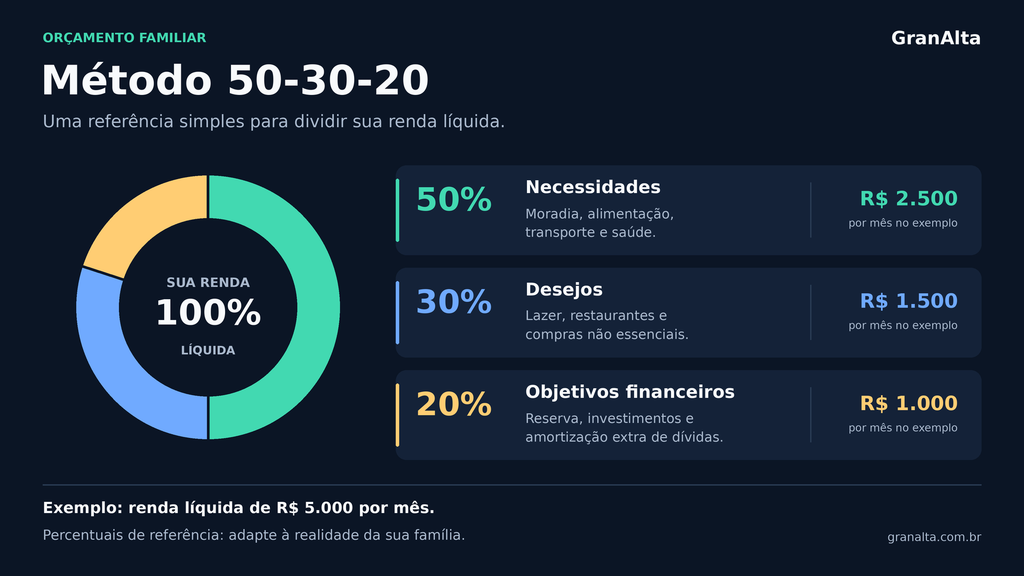
O método 50-30-20 é uma referência para distribuir o dinheiro disponível em três grupos: 50% para necessidades, 30% para desejos e 20% para poupar e avançar nos objetivos financeiros. O cálculo parte da renda líquida, não do salário bruto nem do limite do cartão.
O CFPB, órgão americano de proteção financeira do consumidor, apresenta a divisão como uma orientação que pode ser ajustada às circunstâncias de cada pessoa. Portanto, os percentuais ajudam a avaliar o orçamento, mas não precisam ser tratados como uma obrigação. Veja a orientação do CFPB sobre a regra de gastos.
50% para necessidades: despesas que mantêm a casa funcionando
Nesse grupo entram gastos essenciais, como moradia, alimentação básica, água, energia, transporte necessário e saúde. O que é indispensável depende da realidade familiar: internet, por exemplo, pode ser necessária para trabalhar ou estudar.
Também é preciso distinguir necessidade de melhoria de padrão. Ter um celular para trabalhar pode ser essencial; trocar um aparelho funcional por um modelo mais caro pode ser uma escolha adiável.
30% para desejos: espaço para lazer e escolhas pessoais
Restaurantes, entretenimento, assinaturas não essenciais e compras por vontade podem entrar nesse grupo. Os 30% são uma referência de limite, não uma meta de consumo. Se a família gastar menos e quiser direcionar a diferença a outros objetivos, não precisa aumentar as compras para completar o percentual.
20% para reserva, objetivos e redução de dívidas
A terceira parte pode ser destinada à reserva de emergência, investimentos para o futuro e amortizações adicionais de dívidas. Uma forma de organizar as obrigações é registrar as parcelas contratuais no orçamento e separar os pagamentos extras destinados a reduzir o saldo devedor. Essa distinção também aparece na explicação do Solutions Bank sobre o método.
Isso não é uma orientação para pagar apenas o mínimo da fatura. As compras do cartão precisam estar previstas no orçamento, evitando que o fechamento do mês dependa de crédito adicional.
Como calcular o método 50-30-20 na prática
Primeiro, identifique quanto efetivamente pode ser destinado às despesas e aos objetivos da família. Depois, multiplique esse valor por 0,50, 0,30 e 0,20.
| Renda líquida familiar | Necessidades: 50% | Desejos: 30% | Objetivos: 20% |
|---|---|---|---|
| R$ 3.000 | R$ 1.500 | R$ 900 | R$ 600 |
| R$ 5.000 | R$ 2.500 | R$ 1.500 | R$ 1.000 |
| R$ 8.000 | R$ 4.000 | R$ 2.400 | R$ 1.600 |
Para quem trabalha por conta própria, o faturamento do negócio não deve ser confundido com renda familiar. Antes de definir a retirada disponível para a casa, é necessário considerar custos, impostos e compromissos da atividade.
Se a renda varia, uma alternativa de planejamento é usar uma base conservadora, apoiada no histórico de recebimentos, e definir previamente o destino dos valores extras. Um mês excepcionalmente bom não precisa virar referência para novas despesas fixas.
Existe um método 50-30-20 atualizado?
Na pesquisa realizada para este guia, não foi encontrada uma revisão oficial que substitua os percentuais tradicionais. A atualização abordada aqui está na maneira de aplicar o método: importar movimentações, consultar despesas por mensagem e revisar o planejamento com apoio de aplicativos.
Também é possível adaptar a divisão. Se moradia, alimentação e transporte consomem 60% da renda, uma distribuição de 60% para necessidades, 20% para desejos e 20% para objetivos pode servir como cenário de planejamento. É uma adaptação ilustrativa, não uma regra universal.
Quando a renda não cobre as necessidades básicas, a prioridade é lidar com esse desequilíbrio. Não faz sentido deixar de comprar medicamentos ou atrasar uma conta essencial apenas para alcançar um percentual de poupança. O diagnóstico pode exigir renegociação, revisão de despesas maiores ou busca de renda adicional.
Como aplicar o método 50-30-20 com aplicativos e inteligência artificial
Para montar um orçamento familiar com IA, vale separar três funções que aparecem juntas na divulgação dos aplicativos, mas não são equivalentes.
- Integração bancária: reúne movimentações compartilhadas mediante autorização.
- Automação: executa tarefas configuradas, como lembretes ou lançamentos recorrentes.
- Inteligência artificial: interpreta mensagens e pode facilitar consultas, classificações e análises, conforme o produto.
O Open Finance permite o compartilhamento autorizado de informações financeiras. Não é, por si só, uma IA nem uma autorização genérica para movimentar dinheiro. A infraestrutura e suas aplicações são explicadas em publicação oficial sobre o funcionamento do Open Finance.
Um assistente conectado a dados adequados pode ajudar a investigar quais categorias cresceram ou quanto falta para atingir uma meta. Entretanto, suas respostas dependem do histórico disponível e precisam ser verificadas. Se uma compra ainda não foi importada, ela pode ficar fora do diagnóstico.
Quais aplicativos podem ajudar no orçamento familiar?
Os exemplos a seguir foram selecionados por terem recursos documentados pelos próprios fornecedores. Não se trata de um ranking nem de um teste prático dos aplicativos. Preços, planos e integrações devem ser conferidos antes da assinatura.
Mobills PRO: registrar despesas e consultar informações pelo WhatsApp
O Mobills PRO oferece uma IA no WhatsApp para registrar transações por texto ou áudio em contas e cartões manuais, consultar informações e receber lembretes. A documentação também informa a possibilidade de cadastrar até dois números de telefone.
Isso pode facilitar a rotina de um casal que precisa registrar gastos realizados por pessoas diferentes. O recurso exige, porém, uma combinação clara sobre categorias e despesas compartilhadas.
Limitações: a IA não está incluída no plano Premium; a integração bancária é feita pelo aplicativo; a edição de informações exige acesso ao app. Segundo a documentação consultada, fotos e vídeos não são aceitos para inserir despesas. Consulte a Central de Ajuda do Mobills PRO.
Na consulta de 28 de agosto de 2026, a página comercial mostrava R$ 299,90 à vista ou 12 parcelas de R$ 29,99, totalizando R$ 359,88. O parcelamento anunciado não deve ser confundido com uma assinatura mensal sem compromisso anual. Confira a oferta vigente na página oficial do Mobills PRO.
Organizze: reunir lançamentos e consultar dados com assistentes de IA
O Organizze documenta uma conexão com assistentes compatíveis com MCP, um padrão de integração entre sistemas e ferramentas de IA. Ela permite consultar informações da conta Organizze, como gastos, saldos e comparações entre períodos.
Segundo a empresa, a integração está disponível nos planos manuais e conectados. A disponibilidade e eventuais custos do assistente externo devem ser verificados separadamente.
O acesso padrão é somente para leitura. Permitir alterações nos registros exige autorização adicional. Criar um lançamento no gerenciador não significa realizar um pagamento no banco. Veja a documentação de integração com IA do Organizze.
A conexão bancária também tem limitações: a sincronização não é necessariamente em tempo real, a importação requer confirmação e informações de investimentos não são importadas. A empresa descreve restrições para parcelas futuras do cartão, que precisam ser consideradas no planejamento. Consulte as regras da Conexão Bancária.
Como escolher sem criar mais uma despesa desnecessária
Antes de pagar, verifique se o aplicativo atende aos bancos utilizados, permite organizar o orçamento do casal e oferece os recursos que você realmente pretende usar. Considere o custo total, a política de cancelamento e a possibilidade de exportar seus registros.
Não é obrigatório contratar IA para aplicar o método. Uma planilha ou um gerenciador simples podem atender bem quem já mantém os lançamentos em dia. A assinatura precisa fazer sentido dentro do próprio orçamento que ela pretende ajudar a organizar.
Passo a passo para reestruturar o orçamento da família
1. Reúna os últimos três meses de movimentações
Levante receitas, extratos, faturas e despesas em dinheiro. Três meses são um ponto de partida para observar hábitos, mas não capturam tudo. Acrescente despesas anuais previsíveis, como seguros e material escolar.
Uma despesa anual de R$ 1.200, por exemplo, pode exigir uma provisão de R$ 100 por mês. Esse dinheiro continua vinculado à finalidade original: reservar para um imposto conhecido não transforma a conta em investimento de longo prazo.
2. Defina o que será compartilhado
O casal pode combinar um orçamento conjunto, contribuições para as despesas da casa e valores de uso pessoal. A escolha depende do acordo familiar; não é necessário compartilhar cada detalhe para manter um planejamento comum.
Ao conectar contas de outras pessoas, obtenha o consentimento dos titulares. Uma ferramenta de orçamento não deve virar um meio de vigiar gastos sem conhecimento do parceiro.
3. Agrupe as categorias e confira as classificações
Associe as categorias do aplicativo aos grupos necessidades, desejos e objetivos. Caso o sistema não ofereça essa divisão pronta, o acompanhamento pode ser feito somando categorias ou usando etiquetas, quando disponíveis.
Revise compras ambíguas. Um supermercado pode reunir alimentação básica, presentes e itens para uma festa; uma transação em uma farmácia pode conter medicamento e cosmético. O nome do estabelecimento não resolve sozinho a classificação.
4. Evite contar o mesmo dinheiro duas vezes
Transferências entre contas próprias não são renda nova nem consumo. Se as compras do cartão já foram registradas como despesas, o pagamento da fatura não deve ser somado novamente ao total gasto.
Para compras parceladas, escolha um critério consistente: no controle mensal de caixa, acompanhe as parcelas que vencem e mantenha a visão dos compromissos futuros. Não some o valor integral da compra e todas as parcelas como despesas independentes.
Também confira se um gasto enviado por mensagem à IA já foi importado pelo banco. A conveniência de registrar por canais diferentes não elimina o risco de duplicidade.
5. Compare o orçamento real com uma meta possível
Considere uma família hipotética com renda líquida de R$ 5.000. Ela gasta R$ 3.000 com necessidades, R$ 1.750 com desejos e separa R$ 250 para objetivos. Sua divisão atual é 60-35-5.
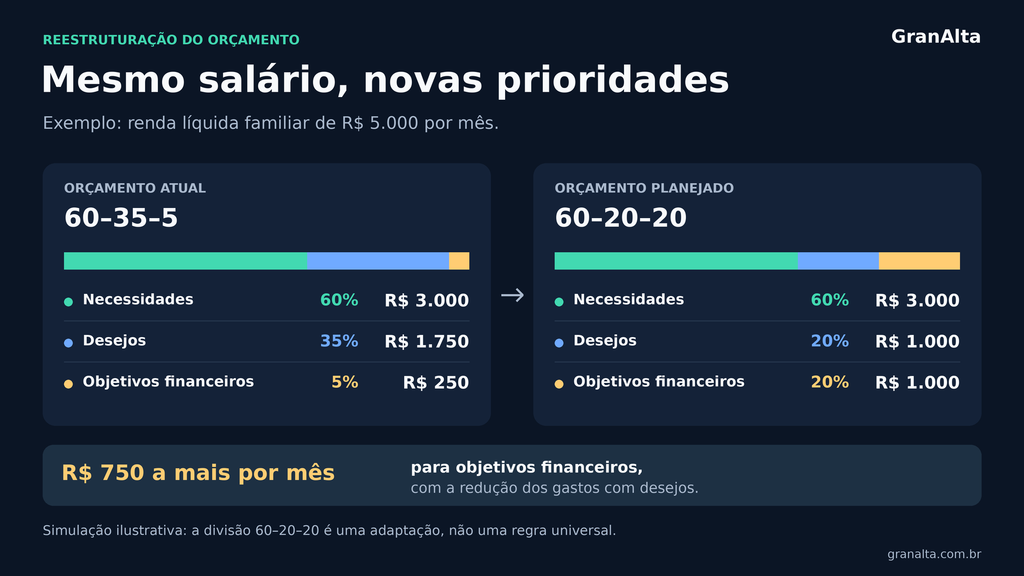
Se conseguir reduzir R$ 750 dos gastos com desejos, mantendo as necessidades, poderá chegar a 60-20-20: R$ 3.000, R$ 1.000 e R$ 1.000, respectivamente. Isso ainda não é o 50-30-20 tradicional, mas representa uma melhora no planejamento.
O cenário é apenas uma simulação. Não pressupõe que toda família tenha R$ 750 de despesas dispensáveis. O aplicativo ajuda a localizar os gastos; a viabilidade do corte depende da realidade da casa.
6. Automatize o registro e mantenha controle sobre o dinheiro
Ative os recursos que reduzam esquecimentos: importação, lembretes de vencimento e lançamentos recorrentes, quando disponíveis. Se decidir programar uma transferência para reserva, faça a configuração no banco e confira saldo, data de recebimento e contas próximas do vencimento.
Quem recebe em datas variáveis deve tomar cuidado com agendamentos que possam provocar falta de saldo. Uma meta de poupança não deve gerar uso involuntário do cheque especial.
7. Faça uma revisão semanal e um fechamento mensal
Na revisão semanal, confira transações pendentes, limites de categorias e compromissos futuros. No fechamento do mês, compare o planejado com o realizado e ajuste as metas.
Se os gastos essenciais ultrapassam o limite de forma recorrente, pode ser necessário revisar uma despesa estrutural ou reconhecer que o percentual escolhido ainda não é viável. Apenas repetir a mesma meta não altera o custo de vida.
Que perguntas fazer à IA sobre o orçamento?
Pedidos específicos ajudam a revisar o planejamento. Nos assistentes que permitam esse tipo de análise, vale solicitar que apresentem os cálculos, indiquem o período consultado e separem fatos de estimativas.
- Comparar os gastos de cada categoria entre dois meses e mostrar as diferenças em reais.
- Calcular os percentuais de necessidades, desejos e objetivos com base na renda informada.
- Apontar transações que precisam de classificação manual.
- Identificar possíveis duplicidades sem excluir registros automaticamente.
- Simular uma redução de gastos discricionários sem alterar despesas de saúde e moradia.
Não presuma que todo aplicativo consiga executar todas essas tarefas. Quando faltarem dados, o assistente deve sinalizar a limitação; não preencher lacunas com valores inventados. Projeções também não são garantias de sobra de dinheiro.
Como usar o método 50-30-20 quando existem dívidas?
O primeiro passo é listar saldos devedores, parcelas, vencimentos e custos. Uma família com dívidas caras pode precisar direcionar parte maior da renda à reorganização financeira, reduzindo temporariamente o espaço para desejos.
O Banco Central orienta envolver a família, renegociar e priorizar as dívidas com juros mais altos. A ordem prática também precisa preservar despesas essenciais e considerar as consequências de cada atraso. Veja as orientações do Banco Central para lidar com dívidas.
A divisão em percentuais não deve esconder uma dívida dentro de uma categoria genérica. Mesmo que a parcela caiba no mês, é necessário entender por quanto tempo ela continuará comprometendo a renda.
Quais cuidados tomar ao compartilhar dados financeiros com IA?
Segundo o Banco Central, a autorização de compartilhamento no Open Finance pode ser revogada pelo cliente. Isso não dispensa a leitura das condições do gerenciador e do serviço de IA que receberão informações. Consulte a explicação oficial do Banco Central sobre Open Finance.
Para diminuir a exposição, prefira acesso somente para leitura quando a finalidade for analisar e compartilhe apenas os dados necessários. Nunca envie senhas bancárias, códigos de autenticação ou números completos de cartão em conversas.
Se optar por fornecer uma tabela manualmente, remova nomes, documentos e identificadores desnecessários. Verifique também como o fornecedor trata retenção e exclusão de dados: cancelar uma conexão não deve ser confundido com uma garantia de eliminação imediata de tudo que já foi compartilhado.
Perguntas frequentes sobre o método 50-30-20
O método funciona para quem ganha pouco?
Pode ajudar a enxergar o destino do dinheiro, mas os percentuais podem não caber na realidade da família. Se o essencial ocupa quase toda a renda, comece pelo diagnóstico e por metas possíveis. Não há obrigação de poupar 20% imediatamente.
A fatura do cartão entra em qual categoria?
O cartão é um meio de pagamento. Para analisar o orçamento, classifique as compras conforme sua finalidade: supermercado básico pode ser necessidade; lazer, desejo. Evite registrar as compras e o pagamento da fatura como dois gastos separados.
Preciso guardar 20% mesmo estando endividado?
Não necessariamente como poupança ou investimento. Os objetivos financeiros podem incluir reduzir dívidas, e a distribuição deve considerar juros, despesas essenciais e necessidade de alguma proteção contra imprevistos. Não existe uma proporção adequada para todos os casos.
Guardar dinheiro para férias entra nos 20%?
Para não distorcer o controle, é útil classificar pela finalidade. Reservar dinheiro para férias é planejar um desejo futuro; não deve ser confundido com formar uma reserva de emergência. Registre a provisão e seu uso sem contar a mesma despesa duas vezes.
A IA consegue organizar tudo sozinha?
Ela pode reduzir trabalho operacional, mas não conhece automaticamente todos os gastos, compromissos futuros e prioridades da família. Importações podem atrasar e classificações podem estar erradas. A conferência continua necessária.
Um orçamento útil precisa caber na vida da família
O método 50-30-20 oferece uma estrutura simples para começar. Sua utilidade está em mostrar a relação entre o custo de manter a casa, as escolhas de consumo e o dinheiro destinado aos objetivos.
Aplicativos e inteligência artificial podem facilitar esse acompanhamento, mas o resultado depende dos dados registrados e das decisões tomadas. Comece pelo orçamento real, ajuste os percentuais e automatize tarefas que você consiga revisar.
Antes de contratar outra ferramenta, o primeiro exercício pode ser descobrir quanto a família recebeu e gastou no último mês. Esse retrato já permite identificar qual mudança merece atenção primeiro.
Informações sobre os aplicativos consultadas em 28 de agosto de 2026, com base na documentação dos fornecedores, sem teste prático. Recursos, preços e condições podem mudar. Os exemplos são ilustrativos e o conteúdo tem finalidade educativa.





[…] Antes de definir o valor dos aportes, veja também como organizar o orçamento usando o método 50-30-20. […]
[…] Um método que pode ajudar nessa divisão é a [regra 50-30-20 para organizar o orçamento familiar]. […]
[…] Conheça as regras e as adaptações do método 50-30-20 atualizado. […]