
Tesouro Selic para iniciantes: como funciona e como começar a investir

O Tesouro Selic é um título público que acompanha a taxa básica de juros da economia. Ele costuma ser procurado por quem está começando a investir ou deseja formar uma reserva financeira, pois permite aplicações de valores pequenos e sofre menos oscilações que outros títulos do Tesouro Direto.
Apesar disso, ele não funciona exatamente como uma conta bancária ou uma poupança. Existem impostos, possíveis custos e pequenas variações de preço que precisam ser compreendidos antes da primeira aplicação.
Neste guia de Tesouro Selic para iniciantes, você aprenderá o que acontece com o seu dinheiro, como o rendimento é calculado e como realizar sua primeira aplicação pelo celular.
O que é Tesouro Selic?
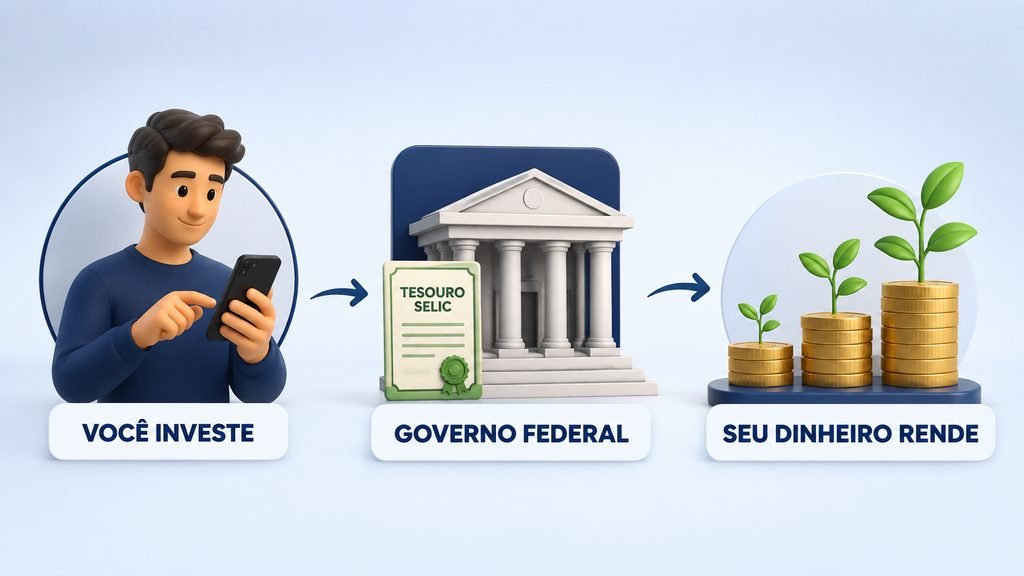
Quando você investe no Tesouro Selic, está emprestando dinheiro ao Governo Federal. Em troca, recebe o valor aplicado acrescido de rendimentos.
O título é pós-fixado: sua remuneração acompanha a variação diária da taxa Selic, podendo existir um pequeno ágio ou deságio no momento da compra. Como a Selic pode subir ou cair ao longo do tempo, não é possível garantir antecipadamente quanto o investimento renderá em reais.
O próprio Tesouro Direto apresenta o Tesouro Selic como uma alternativa para iniciantes e para a reserva de emergência.
Tesouro Direto e Tesouro Selic são a mesma coisa?
Não. O Tesouro Direto é o programa por meio do qual pessoas físicas compram títulos públicos. O Tesouro Selic é apenas um dos produtos encontrados dentro desse programa.
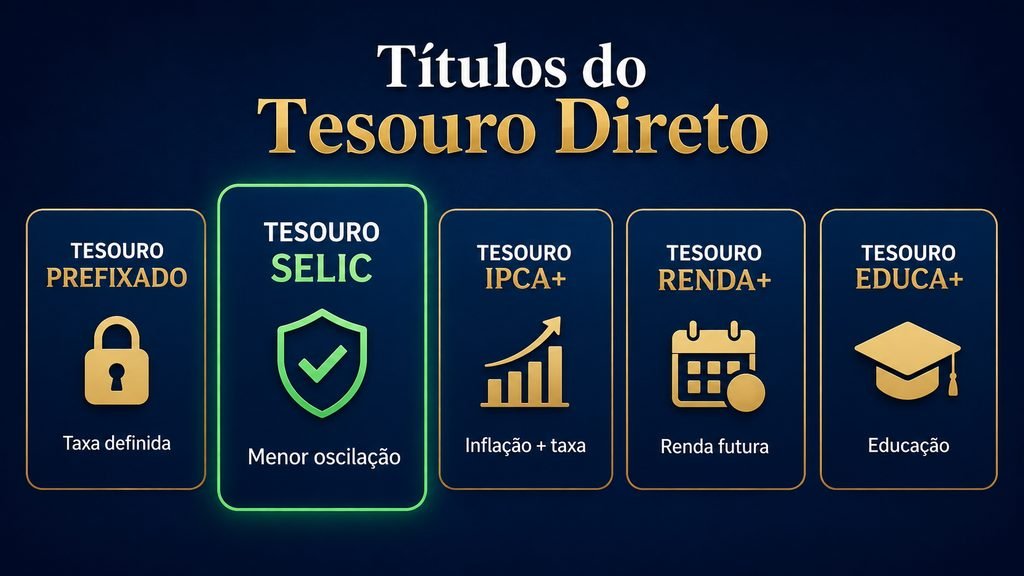
Uma forma simples de entender é imaginar o Tesouro Direto como uma loja. Dentro dela, existem produtos com características diferentes:
- Tesouro Selic: acompanha a taxa Selic e sofre menos com oscilações de mercado;
- Tesouro Prefixado: possui uma taxa definida no momento da compra;
- Tesouro IPCA+: acompanha a inflação acrescida de uma taxa;
- Tesouro RendA+ e Educa+: foram desenvolvidos para objetivos específicos de renda futura e educação.
Cada título possui uma finalidade. O fato de todos serem públicos não significa que funcionem da mesma maneira.
Como o Tesouro Selic rende?
O dinheiro aplicado acompanha a Selic diária registrada entre a liquidação da compra e a venda ou o vencimento. O rendimento acumulado também passa a render, criando o efeito dos juros compostos.
A rentabilidade não chega à conta como um pagamento separado todos os dias. Ela aparece no valor atualizado do título, normalmente apresentado no aplicativo do banco, da corretora ou no Portal do Investidor.
O cálculo considera dias úteis. Por isso, não é correto pegar a taxa anual e simplesmente dividi-la por 365 para descobrir um suposto depósito diário.
O Tesouro Selic pode perder dinheiro?
O Tesouro Selic é considerado o título público menos sensível às oscilações das taxas de juros, mas isso não significa que seu saldo jamais possa variar.
Se o investidor permanecer até o vencimento, recebe a rentabilidade contratada conforme as regras do título. Quando vende antes, a recompra é feita pelo preço disponível naquele momento. O ágio, o deságio e as condições do mercado podem causar uma pequena diferença entre o resultado esperado e o efetivamente recebido.
Resgates feitos em poucos dias também podem apresentar resultado líquido muito baixo ou até negativo depois de impostos e eventuais custos. Isso acontece porque o investimento ainda teve pouco tempo para render.
O Tesouro Selic possui garantia do FGC?
Não. O Fundo Garantidor de Créditos protege determinados produtos emitidos por instituições financeiras, como CDB, LCI e LCA, dentro dos limites estabelecidos.
O Tesouro Selic é uma dívida do Governo Federal. Por isso, não depende da cobertura do FGC: o pagamento é de responsabilidade do Tesouro Nacional. Os títulos públicos federais são apresentados pelo programa oficial como os investimentos de menor risco de crédito do país.
Isso não elimina outros riscos, como pequenas oscilações na venda antecipada, inflação e indisponibilidade temporária dos sistemas de negociação.
Posso retirar o dinheiro quando quiser?
O Tesouro Nacional oferece a recompra dos títulos em dias úteis. Em condições normais, uma venda solicitada até as 13h pode ser liquidada no mesmo dia. Pedidos realizados depois desse horário geralmente são pagos no próximo dia útil, conforme o processamento da instituição utilizada.
Em momentos de forte volatilidade, o Tesouro Direto pode suspender temporariamente as negociações. Fins de semana, feriados e o horário do pedido também podem alterar o recebimento.
Por esse motivo, quem utiliza o Tesouro Selic como reserva de emergência pode manter uma pequena parcela disponível imediatamente na conta para despesas que não possam esperar.
Quais impostos são cobrados?
O Imposto de Renda incide somente sobre o rendimento, seguindo a tabela regressiva da renda fixa:
| Prazo da aplicação | Alíquota sobre o rendimento |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
Se o resgate acontecer antes de completar 30 dias, também poderá existir IOF sobre o rendimento. A alíquota diminui diariamente e chega a zero no 30º dia.
Os impostos são normalmente retidos pela própria instituição no resgate ou no vencimento. O investidor recebe o valor líquido, mas ainda precisa informar a aplicação na declaração anual quando estiver obrigado a declarar.
Existe taxa para investir?
A taxa de custódia da B3 é de 0,20% ao ano. No Tesouro Selic, valores de até R$ 10 mil por CPF estão isentos. Acima desse limite, a cobrança incide somente sobre a parcela excedente.
Por exemplo, quem possui R$ 12 mil no Tesouro Selic paga a taxa da B3 apenas sobre os R$ 2 mil que ultrapassam a faixa de isenção. As condições podem ser consultadas na página oficial de tarifas da B3.
O banco ou a corretora também pode definir uma taxa própria. Muitas instituições não cobram, mas é importante verificar essa informação antes de confirmar a compra.
Com quanto posso começar?
O Tesouro Direto permite comprar uma fração do título. O valor mínimo disponível aparece na plataforma e pode mudar porque o preço do papel também varia.
Isso permite começar com quantias pequenas, sem precisar comprar um título inteiro. Mais importante do que aplicar muito na primeira vez é entender o funcionamento e criar constância nos aportes.
Como investir no Tesouro Selic pelo celular?
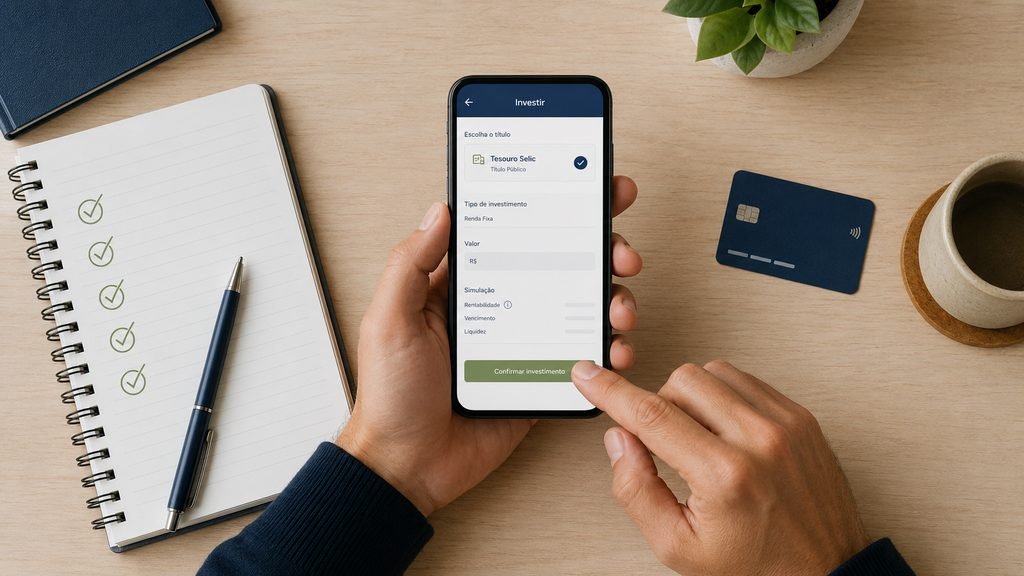
O caminho pode mudar um pouco em cada aplicativo, mas normalmente funciona assim:
- Abra uma conta em um banco ou uma corretora que ofereça Tesouro Direto;
- Acesse a área de investimentos;
- Procure por Tesouro Direto ou títulos públicos;
- Selecione o Tesouro Selic;
- Confira o vencimento, o valor mínimo e as taxas;
- Digite quanto deseja investir;
- Leia o resumo e confirme a operação;
- Acompanhe a aplicação pelo aplicativo.
Também é possível utilizar o Portal do Investidor do Tesouro Direto. Antes da compra, confira se o nome do título contém “Selic”, pois Tesouro Prefixado e Tesouro IPCA+ possuem comportamentos diferentes.
Qual vencimento escolher?
Pode existir mais de um Tesouro Selic disponível, cada um com uma data de vencimento. Um prazo maior evita que o dinheiro seja devolvido automaticamente em uma data próxima, mas também exige atenção às condições de venda antecipada.
Antes de escolher, avalie quando pretende utilizar o dinheiro. Se o título vencer, o valor líquido será depositado na conta e deixará de acompanhar a Selic até que seja reinvestido.
Tesouro Selic e Tesouro Reserva são iguais?
Não. O Tesouro Reserva é um produto mais recente, inicialmente disponibilizado pelo Banco do Brasil, com proposta de aplicação a partir de R$ 1 e resgate imediato. Ele utiliza o Tesouro Selic como ativo, mas possui uma experiência de movimentação diferente.
Já o Tesouro Selic tradicional é comprado pelo programa Tesouro Direto ou por diferentes bancos e corretoras. Quem encontrar as duas opções no aplicativo deve consultar as regras de cada produto antes de investir. Os detalhes do novo produto estão na página do Tesouro Reserva.
Para quem o Tesouro Selic pode fazer sentido?
O título pode ser considerado por pessoas que:
- estão começando a investir;
- desejam sair da poupança e conhecer títulos públicos;
- estão construindo uma reserva financeira;
- procuram um investimento de renda fixa com menor oscilação;
- querem guardar dinheiro para objetivos de curto ou médio prazo.
A escolha deve considerar o prazo, a necessidade de acesso ao dinheiro e a situação financeira de cada pessoa.
Vale a pena investir no Tesouro Selic?
O Tesouro Selic pode ser uma porta de entrada para quem nunca investiu porque possui funcionamento relativamente simples, permite começar com pouco e sofre menos oscilações do que outros títulos públicos.
Mesmo assim, ele não deve ser tratado como uma conta sem regras. Imposto de Renda, IOF nos primeiros 30 dias, possíveis taxas e variação de preço na venda antecipada podem afetar o resultado.
Antes de investir, o mais importante é saber para que o dinheiro será usado e quando poderá ser necessário. Entender essas duas informações ajuda mais do que escolher um produto olhando apenas para a rentabilidade.
Este conteúdo possui finalidade educativa e não representa recomendação de investimento. Taxas, preços, horários e condições podem mudar. Consulte as regras oficiais e as informações apresentadas pela instituição antes de realizar uma operação.
Fontes consultadas: Tesouro Direto, Tesouro Nacional e B3. Informações verificadas em 31 de agosto de 2026.
Perguntas frequentes
O Tesouro Selic é seguro para iniciantes?
É um título emitido pelo Governo Federal e possui baixo risco de crédito. Entretanto, pode apresentar pequenas oscilações quando vendido antes do vencimento.
Posso retirar o dinheiro do Tesouro Selic a qualquer momento?
O Tesouro Nacional oferece recompra em dias úteis. O prazo para o dinheiro chegar à conta depende do horário da solicitação e do processamento da instituição.
O Tesouro Selic possui garantia do FGC?
Não. O título não depende do FGC porque é emitido pelo Governo Federal e seu pagamento é responsabilidade do Tesouro Nacional.
O Tesouro Selic cobra Imposto de Renda?
Sim. O imposto incide somente sobre os rendimentos e segue a tabela regressiva da renda fixa, com alíquotas entre 22,5% e 15%.
Tesouro Selic é melhor do que poupança?
Depende do prazo, dos impostos, dos custos e do objetivo. O Tesouro Selic acompanha a taxa básica de juros, enquanto a poupança possui uma regra própria de remuneração.





[…] Tesouro Selic; […]
Para esse desafio não é possivel usar o Tesoro Selic porque lá o minimo que voc~e pode investir é por volta de R$160,00
[…] Confira nosso guia completo sobre Tesouro Selic para quem nunca investiu. […]
[…] Saiba como funciona o Tesouro Selic para quem nunca investiu. […]
[…] O seguro não evita que um imprevisto aconteça. Sua função é reduzir o impacto financeiro causado por ele. Por isso, especialistas em planejamento financeiro costumam tratar o produto como uma ferramenta de proteção de renda e patrimônio, e não como investimento. […]
[…] Entenda como funciona o Tesouro Selic. […]
[…] Tesouro Selic para iniciantes: como funciona e como começar a investir […]
[…] Veja também: Tesouro Selic para iniciantes: como funciona e como começar. […]
[…] Para objetivos diferentes, o investidor também pode avaliar produtos como [CDB], [LCI e LCA] e [Tesouro Selic]. […]
[…] uma aplicação de baixo risco e com possibilidade de resgate rápido. CDB com liquidez diária e Tesouro Selic são exemplos que podem ser estudados. Antes de aplicar, é necessário verificar tributação, […]
[…] Tesouro Selic […]