
Previdência privada: como funciona, diferenças entre PGBL e VGBL e cuidados antes de investir

A previdência privada costuma ser apresentada como uma forma de complementar a aposentadoria, pagar menos Imposto de Renda ou facilitar a transmissão do patrimônio aos beneficiários. Todas essas possibilidades existem, mas nenhuma delas funciona automaticamente para todos.
A escolha entre PGBL e VGBL, o regime de tributação, as taxas cobradas e o fundo no qual o dinheiro será aplicado podem mudar completamente o resultado. Um plano inadequado pode permanecer anos na carteira entregando uma rentabilidade inferior à de alternativas mais simples.
Antes de contratar, é importante entender que previdência privada não é um único investimento. Trata-se de uma estrutura de longo prazo que pode abrigar fundos de renda fixa, multimercados, ações e outras estratégias, com regras próprias para contribuições, portabilidade, resgate, tributação e recebimento dos recursos.
O que é previdência privada?
A previdência privada é uma forma de acumular recursos para objetivos de longo prazo. Ela é complementar à Previdência Social e não substitui benefícios como aposentadoria, auxílio por incapacidade ou pensão por morte pagos pelo INSS.
Antes de investir para objetivos de longo prazo, também é importante montar uma [reserva de emergência].
Nos planos abertos, disponíveis para qualquer pessoa, o cliente realiza contribuições periódicas ou aportes eventuais. O dinheiro é direcionado a um fundo de investimento vinculado ao plano e pode variar de acordo com o desempenho da carteira escolhida.
Durante a chamada fase de acumulação, o investidor constrói sua reserva. No futuro, poderá solicitar o resgate, receber o valor de uma só vez ou, conforme as condições contratadas, convertê-lo em uma renda mensal.
A Susep explica que os planos podem oferecer renda vitalícia, renda por prazo determinado ou pagamento único. As alternativas disponíveis dependem do regulamento de cada produto.
PGBL e VGBL: qual é a diferença?
PGBL e VGBL podem aplicar nos mesmos tipos de fundos. A diferença mais importante não está necessariamente na rentabilidade, mas no tratamento tributário.
| Característica | PGBL | VGBL |
|---|---|---|
| Natureza | Plano de previdência complementar | Seguro de vida com cobertura por sobrevivência |
| Dedução no Imposto de Renda | Até 12% dos rendimentos tributáveis, quando cumpridos os requisitos | Não permite dedução |
| Base do IR no resgate | Valor total resgatado ou recebido | Somente os rendimentos |
| Perfil mais comum | Quem entrega declaração completa e possui renda tributável | Quem usa declaração simplificada, é isento ou já atingiu o limite do PGBL |
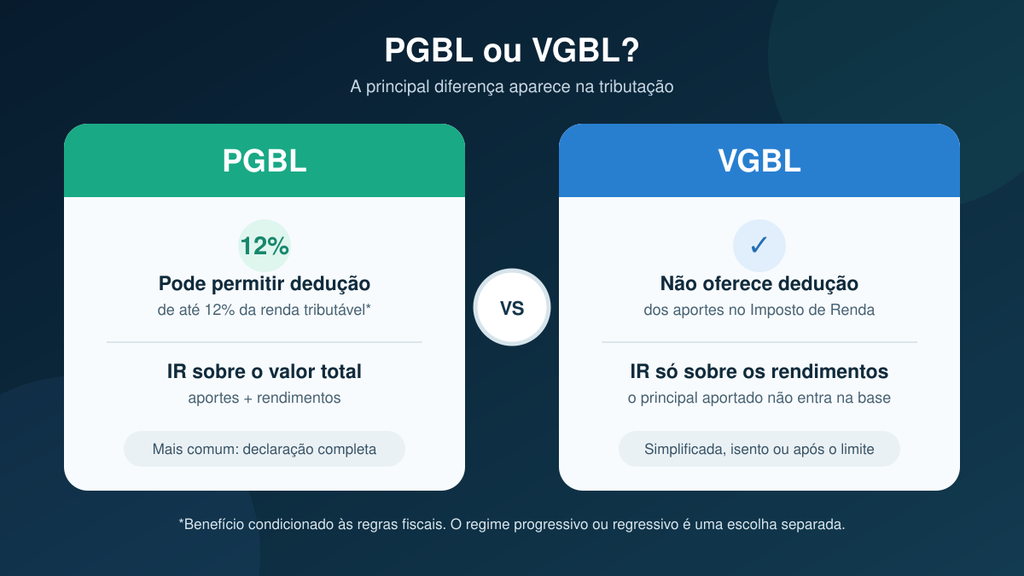
No PGBL, o IR alcança o valor total resgatado; no VGBL, incide somente sobre os rendimentos.Como funciona o PGBL?
O Plano Gerador de Benefício Livre permite que as contribuições sejam deduzidas da base de cálculo do Imposto de Renda até o limite de 12% dos rendimentos tributáveis anuais.
Esse benefício costuma ser mais útil para quem entrega a declaração pelo modelo completo, possui renda tributável e contribui para o INSS ou para um regime próprio de previdência. A dedução não significa que o imposto desapareceu: ela funciona como um adiamento da tributação.
Quando houver resgate ou pagamento do benefício, o Imposto de Renda incidirá sobre o valor total retirado, incluindo as contribuições e os rendimentos.
Imagine uma pessoa com R$ 100 mil de rendimentos tributáveis no ano. Em determinadas condições, ela poderá deduzir até R$ 12 mil aportados no PGBL. No futuro, entretanto, a tributação alcançará todo o valor recebido do plano.
A Receita Federal confirma o limite de 12% e esclarece que essa dedução está disponível para o PGBL, mas não para o VGBL.
Como funciona o VGBL?
O Vida Gerador de Benefício Livre não permite deduzir os aportes na declaração do Imposto de Renda. Em compensação, na retirada, o imposto incide somente sobre os rendimentos.
Se uma pessoa acumulou R$ 100 mil, dos quais R$ 80 mil correspondem aos aportes e R$ 20 mil ao rendimento, a base tributável no VGBL será formada, em regra, pelos R$ 20 mil de ganho.
O VGBL costuma ser considerado por quem utiliza a declaração simplificada, não possui renda tributável suficiente para aproveitar a dedução ou já destinou ao PGBL o equivalente ao limite de 12%.
Na declaração anual, o saldo do VGBL deve ser informado em “Bens e Direitos”. A Receita disponibiliza uma página específica explicando como declarar PGBL e VGBL.
Tributação progressiva ou regressiva?
Além de escolher entre PGBL e VGBL, o investidor precisa definir o regime de tributação. Atualmente, a escolha pode ser realizada até o momento do primeiro resgate ou do recebimento do benefício.
A mudança foi estabelecida pela Lei nº 14.803, de 2024. Depois do primeiro resgate ou benefício, a opção torna-se irretratável para aqueles recursos.
Tabela progressiva
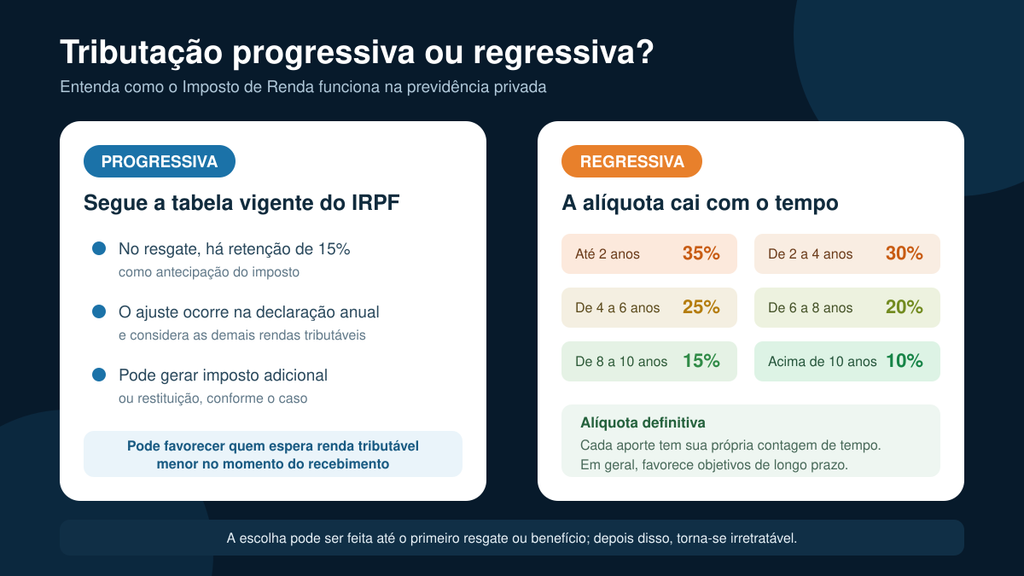
No regime progressivo, os valores tributáveis ficam sujeitos à tabela do Imposto de Renda da pessoa física vigente no período. A alíquota final dependerá da renda total, das deduções e das demais informações apresentadas na declaração.
Nos resgates, normalmente há retenção de 15% na fonte como antecipação. O cálculo definitivo acontece posteriormente na declaração de ajuste anual, podendo resultar em imposto adicional ou restituição.
Esse regime pode ser interessante para quem espera receber valores mensais menores na aposentadoria ou acredita que estará em uma faixa mais baixa do Imposto de Renda no momento do recebimento.
Entenda também [como funciona o Imposto de Renda nos investimentos de renda fixa].
Tabela regressiva
No regime regressivo, a alíquota diminui conforme o tempo de permanência de cada contribuição no plano:
| Prazo de acumulação de cada aporte | Alíquota de IR |
|---|---|
| Até 2 anos | 35% |
| De 2 a 4 anos | 30% |
| De 4 a 6 anos | 25% |
| De 6 a 8 anos | 20% |
| De 8 a 10 anos | 15% |
| Acima de 10 anos | 10% |
A contagem é feita individualmente para cada aporte. Isso significa que uma contribuição realizada há 11 anos pode ser tributada em 10%, enquanto um depósito feito recentemente poderá ficar sujeito a uma alíquota maior.
No regime regressivo, o imposto é definitivo e não entra no ajuste anual para ser compensado. Por isso, escolher essa modalidade e retirar o dinheiro em pouco tempo pode gerar uma tributação elevada.
Em linhas gerais, a tabela regressiva tende a combinar melhor com objetivos realmente longos. A progressiva merece atenção quando o investidor prevê uma renda tributável menor durante o recebimento.
É possível mudar o plano sem resgatar?
Sim. A portabilidade permite transferir os recursos para outro plano de previdência sem realizar um resgate e sem pagar Imposto de Renda naquele momento.
Ela pode ser útil quando o cliente encontra um plano com taxa menor, fundo mais adequado ou melhores condições. A instituição de origem não pode cobrar despesas pela portabilidade, embora seja necessário respeitar as carências previstas no regulamento.
Desde 2025, as entidades também devem transmitir as informações sobre o tempo de acumulação dos recursos. Isso ajuda a preservar o histórico necessário para o cálculo da tabela regressiva. As regras foram explicadas pela Susep.
Entretanto, não é possível fazer portabilidade direta entre PGBL e VGBL. A transferência deve ocorrer entre produtos da mesma natureza: PGBL para PGBL ou VGBL para VGBL.
É possível resgatar a previdência antes da aposentadoria?
Sim. PGBL e VGBL permitem resgate durante a fase de acumulação, desde que sejam respeitados os prazos de carência e os intervalos estabelecidos pelo plano.
O investidor pode solicitar resgate parcial ou total, conforme as regras do produto. No entanto, retirar cedo pode causar uma cobrança elevada de Imposto de Renda, especialmente na tabela regressiva.
Também é necessário verificar a liquidez. Previdência privada não costuma ser a melhor opção para reserva de emergência, pois o dinheiro pode levar alguns dias úteis para ser liberado e estar sujeito a carência.
Como o dinheiro é investido?
Os recursos são direcionados a fundos vinculados ao plano. Existem alternativas conservadoras, moderadas e arrojadas, incluindo fundos de renda fixa, multimercados, ações e carteiras com exposição internacional.
Para objetivos diferentes, o investidor também pode avaliar produtos como [CDB], [LCI e LCA] e [Tesouro Selic].
Não há garantia de que o plano renderá determinada taxa. Nos produtos PGBL e VGBL tradicionais, o resultado depende do desempenho do fundo escolhido, descontados os custos.
Por isso, não basta comparar o nome do banco ou da seguradora. O investidor precisa analisar:
- A política de investimento do fundo;
- O nível de risco;
- A composição da carteira;
- A rentabilidade em diferentes períodos;
- O desempenho em relação ao índice de referência;
- A taxa de administração;
- A existência de taxa de carregamento ou de performance;
- As regras de portabilidade e resgate.
Rentabilidade passada não garante resultado futuro, mas o histórico ajuda a verificar se a gestão tem cumprido a estratégia proposta.
Quais taxas podem ser cobradas?
Os custos são um dos pontos mais importantes porque afetam a reserva durante muitos anos.
Taxa de administração
É descontada do patrimônio do fundo e remunera serviços como administração e gestão dos recursos. O impacto não aparece como uma cobrança isolada na conta, pois a rentabilidade divulgada pelo fundo já costuma ser apresentada depois dessa despesa.
Segundo o Relatório Gerencial de Previdência Complementar do primeiro trimestre de 2026, a taxa média de administração no segmento aberto estava em aproximadamente 1,2% ao ano.
Essa é uma média do mercado, e não uma recomendação. Existem planos com taxa inferior, inclusive próxima de zero em determinadas estratégias, enquanto outros cobram 2% ao ano ou mais.
Taxa de carregamento
A taxa de carregamento pode incidir sobre os aportes, os resgates ou ambos, de acordo com o contrato. Se um plano cobrar carregamento de 2% na entrada, por exemplo, apenas R$ 980 de um aporte de R$ 1.000 serão efetivamente investidos.
Muitos produtos mais recentes deixaram de cobrar essa taxa, mas ela ainda pode existir. O percentual e a forma de cobrança devem aparecer na proposta e no regulamento.
Taxa de performance
Alguns fundos podem cobrar uma parcela sobre o desempenho que superar o índice de referência. É necessário verificar qual é o indicador utilizado, a periodicidade da apuração e se a estratégia justifica esse custo.
Em horizontes de 10, 20 ou 30 anos, uma diferença aparentemente pequena nas taxas pode reduzir consideravelmente o patrimônio acumulado.
VGBL pode ter cobrança de IOF?
Desde 1º de janeiro de 2026, os aportes anuais feitos por uma pessoa física em planos VGBL estão sujeitos a IOF de 5% sobre a parcela que ultrapassar R$ 600 mil.
O limite considera a soma dos aportes em todos os planos VGBL do segurado, mesmo que estejam distribuídos entre diferentes instituições.
Se uma pessoa aportar R$ 700 mil em VGBL durante o ano, por exemplo, o IOF alcançará os R$ 100 mil que excederam o limite, e não o valor total.
A regra foi estabelecida pelo Decreto nº 12.499, de 2025. A Susep esclarece que a mudança não se aplica aos planos PGBL.
Previdência privada e planejamento sucessório
PGBL e VGBL também são utilizados para organizar a destinação de recursos aos beneficiários. O titular pode indicar quem receberá o saldo em caso de falecimento e definir os percentuais correspondentes.
Em dezembro de 2024, o Supremo Tribunal Federal decidiu que é inconstitucional cobrar ITCMD — conhecido como imposto sobre herança — sobre o repasse de valores de PGBL e VGBL aos beneficiários após a morte do titular.
A decisão possui repercussão geral e deve ser observada nacionalmente. O entendimento pode ser consultado no Tema 1.214 do STF.
Apesar disso, é impreciso afirmar que todo plano de previdência privada ficará automaticamente fora de qualquer discussão sucessória.
Dependendo das circunstâncias, aportes realizados para prejudicar herdeiros, fraudar credores ou desrespeitar regras familiares podem ser questionados judicialmente. Também devem ser considerados o regime de bens, a origem do patrimônio, a existência de herdeiros necessários e o momento em que os aportes foram realizados.
A indicação de beneficiários pode trazer agilidade e liquidez para a família, mas não deve ser tratada como uma autorização para ignorar as regras da sucessão. Patrimônios relevantes justificam orientação jurídica e tributária individualizada.
Por que as pessoas investem em previdência privada?
A formação de uma reserva para a aposentadoria continua sendo o objetivo mais associado à previdência. Uma pesquisa divulgada pela CVM apontou a preparação para a aposentadoria como o principal objetivo compartilhado pelos investidores participantes.
Entre as motivações mais comuns estão:
- Complementar a renda paga pelo INSS;
- Manter o padrão de vida durante a aposentadoria;
- Criar disciplina para investir no longo prazo;
- Aproveitar o benefício fiscal do PGBL;
- Adiar o pagamento do Imposto de Renda;
- Diversificar a carteira;
- Organizar a indicação de beneficiários;
- Gerar liquidez para a família após o falecimento;
- Participar de planos empresariais com contribuição do empregador.
A previdência pode ser especialmente interessante quando a empresa também contribui para o plano. Nesse caso, é necessário conhecer as regras de vesting, que determinam quando a parcela depositada pelo empregador passa definitivamente para o participante.
Quais são os principais riscos?
A previdência privada não possui cobertura do Fundo Garantidor de Créditos. Além disso, o desempenho depende dos ativos do fundo e pode sofrer oscilações.
Os principais riscos incluem:
- Contratar um fundo incompatível com o perfil do investidor;
- Pagar taxas elevadas por muitos anos;
- Escolher a tabela regressiva e precisar resgatar cedo;
- Usar PGBL sem aproveitar efetivamente o benefício fiscal;
- Concentrar todo o patrimônio em uma única estratégia;
- Converter o saldo em renda sem compreender as condições atuariais;
- Confundir previdência privada com investimento de rentabilidade garantida.
Na conversão do saldo em renda, também precisam ser avaliados fatores como modalidade de pagamento, prazo, possibilidade de reversão aos beneficiários, tábua biométrica e taxa de juros prevista no contrato. Uma renda vitalícia sem reversão, por exemplo, pode terminar com a morte do participante.
Quando a previdência privada pode valer a pena?
Um plano pode fazer sentido quando combina horizonte longo, custos competitivos, fundo adequado e uma vantagem concreta, como benefício tributário, contribuição do empregador ou organização sucessória.
Antes de contratar, vale responder:
- Qual é o objetivo desse dinheiro?
- Por quanto tempo ele poderá permanecer investido?
- O PGBL realmente produzirá benefício fiscal?
- A tabela progressiva ou regressiva combina com a forma de retirada?
- Qual é a taxa total do plano?
- Em qual fundo o dinheiro será aplicado?
- Existe carência para resgate ou portabilidade?
- Como o saldo será pago aos beneficiários?
- Quais são as regras para transformar o patrimônio em renda?
Previdência privada não é automaticamente melhor ou pior que investir diretamente em Tesouro Direto, CDB, fundos ou outros produtos. A vantagem depende do conjunto formado por prazo, custos, tributação, fundo escolhido e finalidade do patrimônio.
Quando bem selecionada, pode ser uma ferramenta eficiente de longo prazo. Quando contratada apenas pela promessa de economia tributária ou pela recomendação do gerente, pode se transformar em um investimento caro e pouco transparente.
Este conteúdo possui finalidade informativa e não constitui recomendação personalizada de investimento, assessoria jurídica, tributária ou sucessória. As regras e a adequação do produto devem ser avaliadas conforme a situação de cada pessoa.
Previdência privada tem garantia do FGC?
Não. Os planos de previdência privada não contam com a cobertura do Fundo Garantidor de Créditos. Por isso, é importante avaliar a instituição, o fundo escolhido, seus riscos e custos.
Qual é melhor: PGBL ou VGBL?
Depende da forma de declaração do Imposto de Renda e da situação tributária de cada pessoa. No PGBL, o imposto incide sobre o valor total recebido. No VGBL, incide somente sobre os rendimentos.
É possível resgatar a previdência privada antes da aposentadoria?
Em muitos planos, sim. Entretanto, o resgate deve respeitar as regras de carência e pode gerar cobrança de Imposto de Renda.
Qual é a diferença entre tributação progressiva e regressiva?
Na progressiva, o imposto segue a tabela vigente do IRPF. Na regressiva, a alíquota diminui com o tempo de permanência de cada aporte, podendo chegar a 10% depois de dez anos.
Previdência privada entra no inventário?
Em muitos casos, o pagamento aos beneficiários pode ocorrer sem o mesmo procedimento aplicado aos demais bens. Entretanto, o tratamento pode variar conforme o contrato, a situação familiar e decisões judiciais.
Fontes consultadas
- Susep — PGBL e VGBL;
- Susep — Perguntas e respostas sobre previdência complementar aberta;
- Receita Federal — Dedução de previdência privada;
- Receita Federal — Declaração de PGBL e VGBL;
- Lei nº 11.053, de 2004 — Tributação dos planos previdenciários;
- Lei nº 14.803, de 2024 — Escolha do regime tributário;
- Decreto nº 12.499, de 2025 — IOF sobre aportes elevados em VGBL;
- Ministério da Previdência — Relatório Gerencial de Previdência Complementar;
- STF — Tema 1.214 sobre ITCMD, PGBL e VGBL;
- CVM — Pesquisa sobre os objetivos dos investidores brasileiros.





[…] Conheça também como funciona a previdência privada” […]