
Quanto rendem R$ 100 mil em um CDB por dia e por mês?

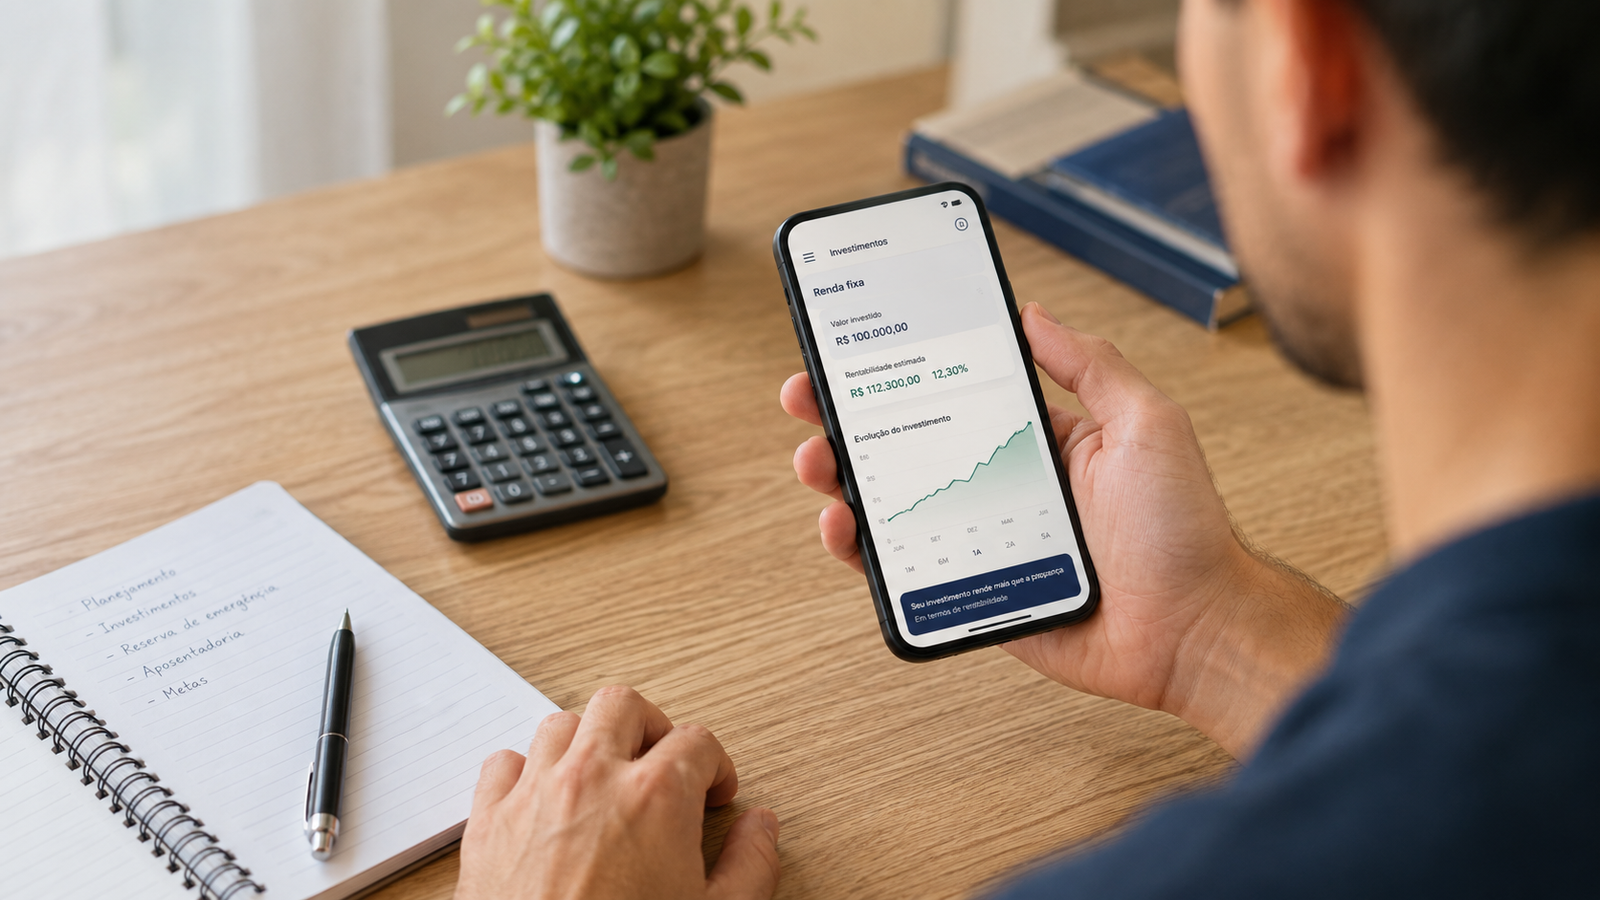
Em uma simulação com CDI de 13,90% ao ano, R$ 100 mil aplicados em um CDB de 100% do CDI renderiam aproximadamente R$ 1.090,49 brutos em um período de 30 dias com 21 dias úteis. Depois do Imposto de Renda, o ganho líquido estimado seria de R$ 845,13.
Mas esse resultado não significa que o investimento depositará o mesmo valor na conta todos os dias. O CDI é calculado nos dias úteis, o rendimento sofre o efeito dos juros compostos e o valor líquido depende do prazo da aplicação.
Nesta matéria, você verá quanto R$ 100 mil rendem em CDBs de 100%, 110% e 120% do CDI, como funciona o cálculo diário e quais cuidados devem ser considerados antes de escolher a maior taxa.
Quais condições foram usadas na simulação?
Para que os três CDBs possam ser comparados nas mesmas condições, adotamos as seguintes premissas:
- investimento inicial de R$ 100.000;
- CDI de 13,90% ao ano;
- período de 30 dias corridos;
- 21 dias úteis no período;
- resgate depois de 30 dias completos;
- Imposto de Renda de 22,5% sobre o rendimento;
- IOF igual a zero.
O cenário considera a taxa Selic em 14% ao ano, definida pelo Comitê de Política Monetária do Banco Central. O CDI costuma permanecer muito próximo da Selic, mas não é exatamente igual a ela.
Como o CDI muda ao longo do tempo e cada mês possui uma quantidade diferente de dias úteis, os valores abaixo são uma simulação, não uma promessa de rentabilidade.
Quanto rendem R$ 100 mil em um CDB de 100% do CDI?
Com o CDI em 13,90% ao ano, a taxa equivalente fica próxima de 0,05166% por dia útil. Aplicada sobre R$ 100 mil, ela gera aproximadamente R$ 51,66 brutos no primeiro dia útil.
A partir do segundo dia, o rendimento é calculado sobre o saldo atualizado. Isso significa que o valor produzido no primeiro dia também passa a render, criando o efeito dos juros compostos.
Depois de 21 dias úteis, o resultado aproximado seria:
- rendimento bruto: R$ 1.090,49;
- saldo bruto: R$ 101.090,49;
- Imposto de Renda: R$ 245,36;
- rendimento líquido: R$ 845,13;
- saldo líquido no resgate: R$ 100.845,13.
O imposto não incide sobre os R$ 100 mil investidos. A cobrança é feita somente sobre o lucro da aplicação.
Afinal, quanto o CDB rende por dia?
A resposta depende do tipo de média utilizada. No exemplo de 100% do CDI, podemos apresentar o resultado de três maneiras:
| Forma de cálculo | Valor aproximado |
|---|---|
| Rendimento bruto médio por dia útil | R$ 51,93 |
| Rendimento líquido médio por dia útil | R$ 40,24 |
| Rendimento líquido médio por dia corrido | R$ 28,17 |
Por isso, é possível encontrar na internet uma resposta dizendo que R$ 100 mil rendem aproximadamente R$ 52 por dia e outra indicando cerca de R$ 28. A primeira considera o ganho bruto médio por dia útil. A segunda divide o rendimento líquido pelos 30 dias corridos.
O valor de R$ 28,17 não é creditado diariamente. Ele é apenas o rendimento líquido total de R$ 845,13 dividido por 30.
CDB rende no sábado, domingo e feriado?
Os CDBs pós-fixados atrelados ao CDI acompanham uma taxa calculada em dias úteis. A B3 informa que a Taxa DI é expressa ao ano com base em 252 dias úteis e atualizada diariamente.
Isso significa que sábado, domingo e feriado não entram como novos dias na acumulação diária do CDI. O dinheiro continua aplicado, mas o período deve ser analisado pela quantidade de dias úteis.
Um mês com 20 dias úteis pode apresentar resultado diferente de outro com 22 dias úteis, mesmo que o valor investido e o percentual do CDI sejam iguais.
Quanto rendem CDBs de 100%, 110% e 120% do CDI?
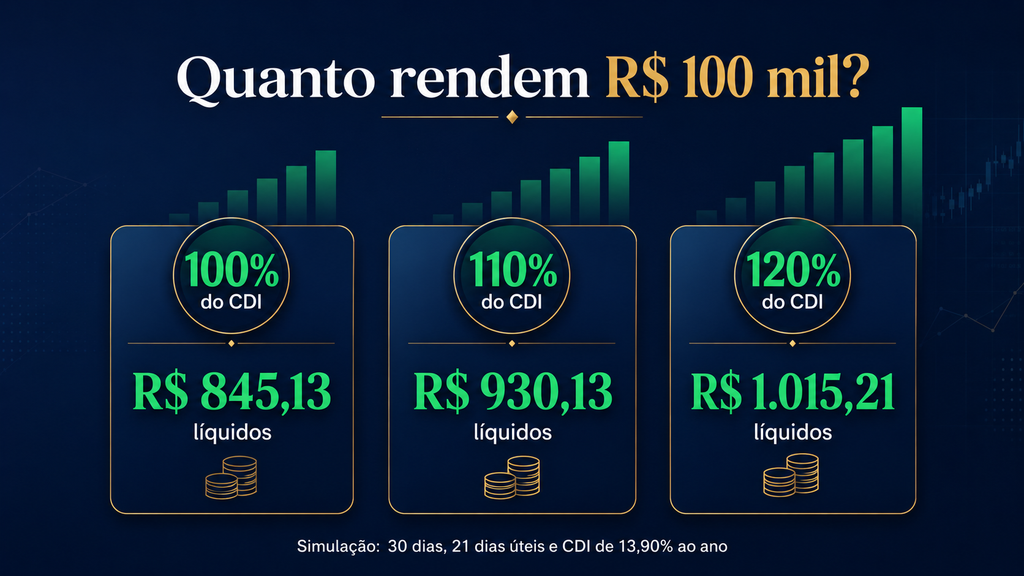
Utilizando as mesmas premissas para os três produtos, os resultados estimados seriam:
| Rentabilidade | Rendimento bruto | Imposto de Renda | Rendimento líquido |
|---|---|---|---|
| 100% do CDI | R$ 1.090,49 | R$ 245,36 | R$ 845,13 |
| 110% do CDI | R$ 1.200,16 | R$ 270,04 | R$ 930,13 |
| 120% do CDI | R$ 1.309,95 | R$ 294,74 | R$ 1.015,21 |
Na simulação, o CDB de 110% do CDI produziria aproximadamente R$ 85 a mais, em termos líquidos, do que o produto de 100%. Já o CDB de 120% acrescentaria cerca de R$ 170 ao resultado líquido.
A diferença existe e favorece a maior taxa quando todas as outras condições são idênticas. Na prática, entretanto, os produtos podem ter emissores, prazos, limites e regras de liquidez diferentes.
Como funciona o Imposto de Renda do CDB?
Os rendimentos do CDB seguem a tabela regressiva do Imposto de Renda. Quanto maior o prazo da aplicação, menor é a alíquota:
| Prazo da aplicação | Alíquota sobre o rendimento |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
Como a nossa simulação considera somente 30 dias, foi utilizada a primeira faixa, de 22,5%. A regra continua sendo a tabela regressiva, conforme conteúdo tributário atualizado da B3.
Normalmente, o imposto é retido pela própria instituição no resgate ou no vencimento. O saldo exibido no aplicativo pode mostrar o rendimento bruto ou uma projeção líquida, dependendo da plataforma.
E o IOF?
O IOF pode incidir quando o CDB é resgatado antes de completar 30 dias. A cobrança recai sobre o rendimento e diminui a cada dia: começa em 96% no primeiro dia, cai para 3% no 29º e chega a zero a partir do 30º dia.
Por esse motivo, a simulação considera o resgate depois de 30 dias completos. Quem retirar o dinheiro antes deverá descontar primeiro o IOF aplicável e depois o Imposto de Renda.
A página educativa da B3 sobre CDB alerta que resgates feitos em menos de 30 dias podem ter o rendimento bastante reduzido pelo IOF.
Um CDB de 120% do CDI é sempre melhor?
Não necessariamente. Se dois CDBs tiverem exatamente o mesmo prazo, liquidez, emissor e condições, a maior taxa entrega mais rendimento. O problema é que essas características raramente são todas iguais.
Um CDB que paga 120% do CDI pode:
- não permitir retirada antes do vencimento;
- ter prazo promocional muito curto;
- ser emitido por uma instituição com maior risco de crédito;
- possuir limite máximo de aplicação;
- estar disponível apenas para novos clientes;
- exigir alguma condição para liberar a taxa anunciada.
Antes de investir, verifique o vencimento, a liquidez, o banco emissor, a cobertura do FGC e a data em que pretende usar o dinheiro. A própria B3 destaca que o risco do CDB está relacionado à solidez do banco e que produtos de prazo mais longo podem não oferecer liquidez antecipada.
Para uma reserva de emergência, um CDB de 100% do CDI com liquidez diária pode ser mais adequado do que uma oferta de 120% que mantém o dinheiro preso. Para um objetivo com data conhecida, um título sem liquidez diária pode fazer sentido, desde que o vencimento esteja alinhado ao planejamento.
Como funciona a garantia do FGC?
Ao comprar um CDB, o investidor empresta dinheiro para a instituição emissora. Por isso, existe o risco de o banco enfrentar problemas para devolver os recursos.
Os CDBs elegíveis de instituições associadas contam com a garantia ordinária do Fundo Garantidor de Créditos. O limite é de R$ 250 mil por CPF ou CNPJ, por instituição ou conglomerado financeiro, considerando o principal e os rendimentos. Também existe um teto global de R$ 1 milhão em garantias pagas dentro de um período de quatro anos.
Esses limites são informados pelo próprio FGC. Na simulação, o investimento inicial de R$ 100 mil está abaixo do limite individual, desde que o investidor não possua outros saldos cobertos no mesmo conglomerado que façam o total ultrapassar R$ 250 mil.
FGC e liquidez são coisas diferentes. A cobertura trata do risco de crédito da instituição. A liquidez indica quando o cliente consegue resgatar o investimento normalmente.
R$ 100 mil são suficientes para viver de renda?
No cenário de 100% do CDI, R$ 100 mil gerariam aproximadamente R$ 845 líquidos em 30 dias. Para a maioria das famílias, esse valor não paga todas as despesas mensais.
Além disso, a taxa CDI poderá cair ou subir. Não é prudente montar um orçamento permanente supondo que o rendimento observado em um único mês continuará igual por muitos anos.
Também existe a inflação. Se o investidor retirar todos os rendimentos e mantiver o patrimônio sempre próximo de R$ 100 mil, esse valor poderá comprar menos produtos e serviços no futuro.
Quem ainda está construindo patrimônio pode reinvestir parte ou todo o rendimento para fortalecer os juros compostos. Viver de renda exige considerar inflação, impostos, variação das taxas, reserva para imprevistos e duração do patrimônio.
Quanto rendem valores menores?
Nas mesmas condições da simulação de 100% do CDI, os resultados são aproximadamente proporcionais:
| Valor investido | Rendimento líquido em 30 dias |
|---|---|
| R$ 500 | R$ 4,23 |
| R$ 1.000 | R$ 8,45 |
| R$ 1.500 | R$ 12,68 |
| R$ 10.000 | R$ 84,51 |
| R$ 50.000 | R$ 422,57 |
| R$ 100.000 | R$ 845,13 |
Os valores menores podem parecer pouco expressivos, mas a construção dos primeiros R$ 100 mil normalmente depende mais dos aportes e da constância do que do rendimento de um único mês.
Conclusão: quanto rendem R$ 100 mil no CDB?
Em um período hipotético de 30 dias corridos e 21 dias úteis, com CDI de 13,90% ao ano, R$ 100 mil renderiam aproximadamente:
- CDB de 100% do CDI: R$ 845,13 líquidos;
- CDB de 110% do CDI: R$ 930,13 líquidos;
- CDB de 120% do CDI: R$ 1.015,21 líquidos.
A maior taxa produz o maior rendimento na simulação, mas não deve ser o único critério. Prazo, liquidez, emissor, cobertura do FGC e objetivo do dinheiro são igualmente importantes.
Esta matéria tem finalidade educativa e não representa recomendação de investimento. Os resultados são simulações brutas e líquidas baseadas nas premissas descritas. Taxas, impostos, quantidade de dias úteis e condições dos produtos podem mudar.
Fontes consultadas: Banco Central do Brasil, B3 Educação, Bora Investir e Fundo Garantidor de Créditos. Informações e cálculos verificados em 30 de agosto de 2026.





[…] objetivos diferentes, o investidor também pode avaliar produtos como [CDB], [LCI e LCA] e [Tesouro […]
[…] guia sobre CDB; […]